

新世代。新趨勢。 Be a CHUBB Slasher!

身為其中一間世界最大及實力最雄厚的保險公司,我們經多個分銷渠道,提供廣泛的產品及服務,同時亦確保為您提供最優質的服務。

安達保險一直協助亞太區逾120名業務合作夥伴提升相關配套服務收益,成績斐然。

安達人壽 x AEON: 成就無憂生活

安達一般保險,守護您的旅程、家居與人生每個重要時刻。線上投保方便快捷,立即投保,享受全球領先保險品牌的多方位彈性保障。

線上購買人壽保險,全面守護您的每一刻——涵蓋重大疾病、意外保障及定期壽險。享全方位保障、健康福利及彈性方案,讓您生活安心無憂!
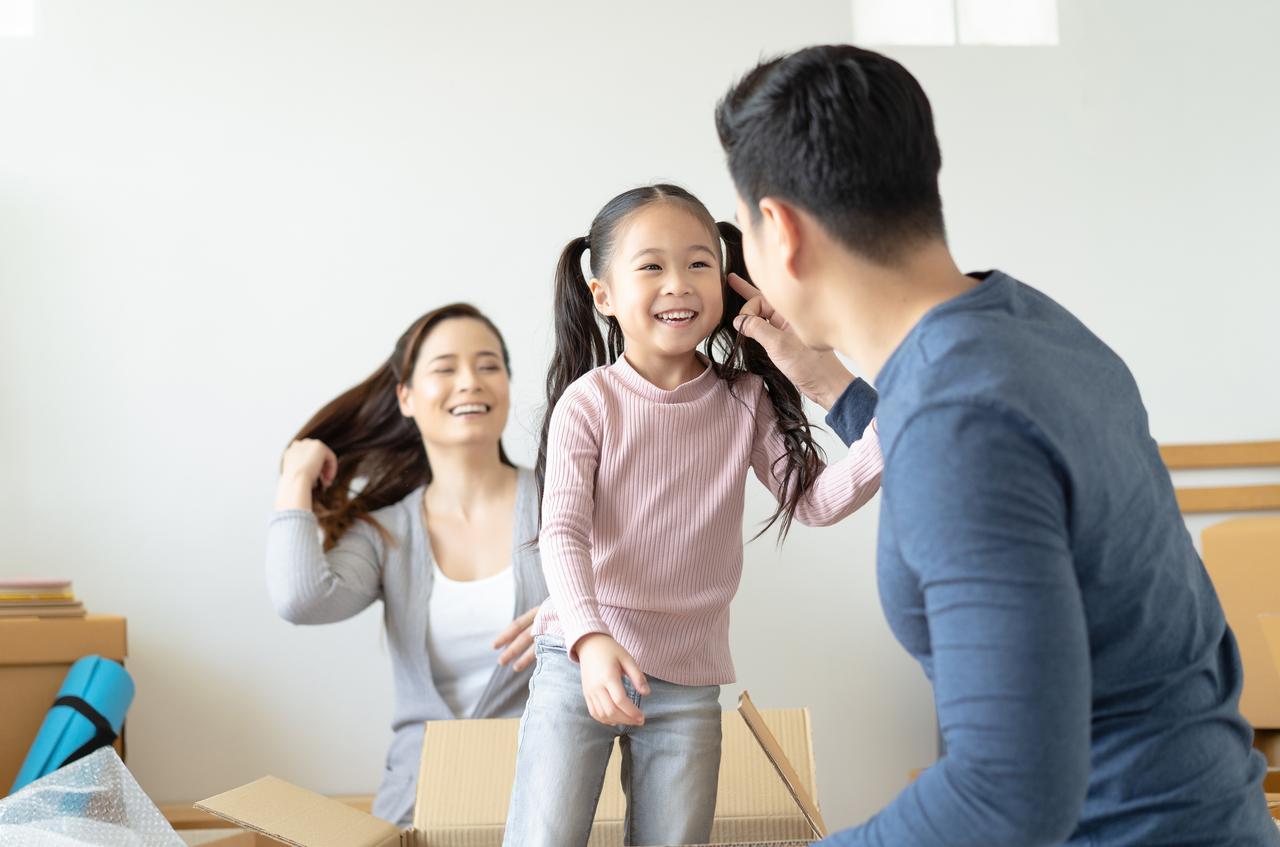
安居置業是大部份香港人的目標,尤其準備新居入伙,心情特別興奮!然而,搬遷期間需要考慮、規劃及處理的事情多不勝數,難免令人感到有點不知所措。有見及此,我們精心整理了一些小貼士,助你為遷居做好準備,在入伙當日盡享受喬遷之喜。
1. 設置及安排水電煤供應
聯絡現時的服務供應商,切斷舊居的水電煤供應。當你搬入新居時,需要確保家中的水電煤正常運作,並且知道所有總掣位置,以備不時之需。水損是我們最常遇到的索賠原因之一,因此你甚至可以考慮在家中安裝漏水檢測系統,或入伙前找專業人仕仔細檢查所有喉管,避免造成損失。
2. 換鎖及添置保安系統
能夠從前業主手上取得鑰匙,當然值得高興,但恐怕未能完全確保家居安全。你必須更換家中所有門鎖,確保只有你管有鑰匙。儘管你現在安在家中,但不妨考慮安裝家居保安系統,以便在你外出時保障住所的安全,更可有效防止竊賊上門。
3. 安裝上網服務,保障網絡安全
今時今日,我們互聯網可說是生活不可缺少的一環。因此,接通上網服務可能是新居入伙的首要重任。要確保連線安全無虞,應設定難以破解的密碼。由於你的家居保險並無涵蓋網絡保障,你不妨考慮加購相關產品。而網絡保護措施有助防範身分盜竊、惡意軟件入侵及勒索軟件威脅等網絡罪行,還可讓你做好準備,就算在罪案發生時,也能應對隨之而來的後果。
4. 將最新聯絡資料通知有需要知悉人士
銀行、信用咭、公司、學校以及各親友等都需要逐一更新地址,以防有所遺漏,你可向郵政局為你及家人申請郵件轉遞服務,以防錯過任何重要信件。
5. 購買家居保險
申請按揭的過程或會要求購買樓宇保險。但同時你亦須確保你的房屋、任何其他樓宇及家中財物購買家居保險。
如果您想進一步了解 Chubb 的家居保險,或即時為您的家居投保,歡迎瀏覽:https://www.chubb.com/hk-zh/personal/home-insurance.html。
認知障礙症保險 | 腦退化症有得賠?詳解危疾保障範圍、理賠條件及長期護理費用
身體檢查 2026 | 體檢要 check 咩?詳解婚前/婦科/男士體檢計劃比較及價錢
體重無故下降是癌症警號?了解暴瘦原因:糖尿病、甲狀腺及腸胃病症狀

大腸癌治療 2026 | 剖析大腸癌治療方法、分期存活率、副作用及醫療費用

大腸癌保險包唔包?詳解大腸癌保險保障範圍及保費比較
保險墊底費是甚麼?高墊底費保費平幾多?Top-up保險賠償計法
免責聲明:未經安達保險香港有限公司(安達)書面許可,不得以任何書面、電子、錄音或印刷形式複製本文章的任何部分。
本文章的內容僅供參考,不應視作專業意見、建議及並非保單的一部分。詳情請參閱保單文件之條款、細則、限制及不保事項。
©2025安達。保障由一間或多間附屬公司所承保。並非所有保障可於所有司法管轄區提供 。Chubb®及其相關標誌,以及Chubb. Insured.™ 乃安達的保護註冊商標。