

新世代。新趨勢。 Be a CHUBB Slasher!

身為其中一間世界最大及實力最雄厚的保險公司,我們經多個分銷渠道,提供廣泛的產品及服務,同時亦確保為您提供最優質的服務。

安達保險一直協助亞太區逾120名業務合作夥伴提升相關配套服務收益,成績斐然。

安達人壽 x AEON: 成就無憂生活

安達一般保險,守護您的旅程、家居與人生每個重要時刻。線上投保方便快捷,立即投保,享受全球領先保險品牌的多方位彈性保障。

線上購買人壽保險,全面守護您的每一刻——涵蓋重大疾病、意外保障及定期壽險。享全方位保障、健康福利及彈性方案,讓您生活安心無憂!

量血壓時,上壓和下壓分別代表甚麼?家中量度與診所的結果有差異,又應如何理解?高血壓是需要持續管理的慢性疾病,透過正確量度、改善生活習慣及合適治療,有助保護心臟、腦部和腎臟。以下整理成人血壓分類、常見原因、飲食及用藥的一般資訊,讓日常管理更有方向。
血壓是甚麼?
血壓是血液流經動脈時,對血管壁造成的壓力。心臟收縮把血液送出,適當的壓力讓氧氣和養分到達全身組織。當血壓長期處於高水平,心臟及血管便承受額外負荷,增加器官受損的風險。[1]
甚麼是上壓及下壓?
血壓通常寫成兩個數字,例如120/80 mmHg。前面的收縮壓,俗稱「上壓」,反映心臟收縮泵血時的壓力。後面的舒張壓,俗稱「下壓」,則是心臟在兩次跳動之間放鬆時的壓力。mmHg即毫米水銀柱,是量度壓力的單位。
血壓會隨一天內的活動、情緒、睡眠和姿勢而上落。剛趕到診所、運動後或心情緊張時,讀數可能短暫升高。因此,安靜休息後以一致的方法量度,較容易掌握平日的血壓情況。
家居血壓計有時會同時顯示脈搏。脈搏反映每分鐘心跳次數,與上壓、下壓屬不同資料。記錄時把三者分開寫清楚,有助醫護了解心率與血壓的變化,也方便覆診時比較。
血壓正常值是多少?幾多才算高血壓?
以下整理《香港高血壓參考概覽》的成人診所血壓分類,單位為mmHg。上壓與下壓落在不同級別時,以較高的級別作為血壓分類,例如上壓屬正常範圍,但下壓持續偏高,仍需要跟進[2]。
| 分類 | 上壓(收縮壓) | 下壓(舒張壓) | 一般建議覆檢相隔時間 |
| 理想血壓 | 低於120 | 低於80 | 兩年內再次檢查 |
| 正常血壓 | 120–129 | 80–84 | 每年檢查一次 |
| 正常高值血壓 | 130–139 | 85–89 | 六個月檢查一次 |
| 高血壓一級 | 140–159 | 90–99 | 兩個月內確定是否患上高血壓 |
| 高血壓二級 | 160–179 | 100–109 | 一個月內再作評估 |
| 高血壓三級 | 180或以上 | 110或以上 | 一星期內作進一步評估 |
資料整理自《香港高血壓參考概覽》表2[2],實際覆檢安排會按個人過往讀數、心血管風險及有否器官受影響而調整。
診所與家居量度的參考門檻
成人診所血壓持續達140/90 mmHg或以上,屬高血壓的評估門檻[1];《香港高血壓參考概覽》則以家居平均血壓135/85 mmHg或以上作參考[4]。若進行24小時動態監測,相應門檻為24小時平均130/80 mmHg、日間平均135/85 mmHg及夜間平均120/70 mmHg或以上[4]。上壓或下壓其中一項達到相關門檻,都值得由醫生進一步評估。
診斷通常需要了解持續趨勢,一般不會只憑單次就診的讀數確診[2]。醫生可安排重複診所量度、家居記錄或24小時動態監測,從多次結果判斷。若數值已明顯升高,或懷疑有器官受影響,評估和治療安排亦會相應加快。
一般分類、確診門檻和治療目標各有用途。已確診患者的目標會按年齡、糖尿病、腎病、心血管疾病及藥物耐受程度訂定。覆診時確認自己的目標範圍,有助把日常紀錄與治療方向連起來。
兒童及青少年的血壓,會與同年齡、身高和性別人士的數值比較評估[1];孕婦及部分有特殊健康情況的人士,亦需要按相應標準由醫護評估。長者、糖尿病患者或其他較易出現姿勢性低血壓的人士,醫生或會在站起後1分鐘及3分鐘再量度血壓[4]。若服藥後站起來經常頭暈,可向醫生提出,讓治療同時兼顧日常活動的安全。
高血壓有甚麼症狀?沒有頭痛是否代表血壓正常?
高血壓一般沒有明顯症狀,患者往往在出現併發症後才發現患病,因此常被稱為「隱形殺手」。血壓太高時,也可能出現眩暈、視線模糊、頭痛、疲勞和面部發紅等表現[1]。根據衞生署的人口健康調查,本港15至84歲的高血壓患者中,約41%並不知道自己血壓升高[9],可見定期量度的重要。
身體感覺與血壓水平未必同步。精神和活動如常的人,仍可透過量度發現長期偏高的讀數。反過來,頭暈或頭痛亦有其他原因,求診時可把症狀、發生時間和血壓紀錄一起提供給醫生。
觀察症狀時,可具體描述它如何影響生活,例如起身時感到暈眩、走路較平日氣喘,或視力突然改變。這些資料有助醫護判斷需否加快評估,以及應檢查哪些器官或其他疾病。
若突然出現胸痛、嚴重氣促、神志不清、口齒不清或單側肢體無力,應立即致電999尋求緊急醫療協助。求助時以當刻症狀為重點,同時提供已量得的血壓數值,讓救護人員掌握情況。
為甚麼會有高血壓?有哪些常見原因及風險因素?
超過90%的高血壓個案無法確定明確病因,屬原發性高血壓[1]。攝取過多鹽分、肥胖、靜態生活模式、吸煙、飲酒過量、睡眠不足、壓力、家族史及年齡增長,都是常見的風險因素。少數個案可找出病因,例如腎病、內分泌疾病或某些藥物,屬繼發性高血壓[1]。
鹽分可能來自哪些地方?
除了煮食時加入的食鹽,醬油、蠔油、醃製食品、加工肉類及即食食品也可提供不少鈉。外食頻繁的人,可先留意湯底、醬汁和配菜,再逐步選擇較清淡的組合。
例如同一碗粉麵,餸料由午餐肉改為鮮肉,配合減少飲用湯底,鈉攝取便有調整空間。把最常吃的食物列出來,較容易找出適合自己的減鹽方法,也方便營養師提供具體建議。
何時需要進一步查找原因?
部分臨床表現可能提示繼發性高血壓,醫生會按病史及檢查結果考慮進一步評估。例如經常鼻鼾及日間嗜睡可能與睡眠窒息有關;血鉀偏低可能涉及內分泌問題;腎功能指標異常或尿蛋白則可能與腎病有關;而消炎止痛藥、口服避孕藥、類固醇及部分減重藥等,亦可能影響血壓[7]。
覆診時可帶同處方藥、成藥及補充劑清單。若睡眠欠佳、輪班或工作壓力令生活調整較困難,也可一起說明,讓管理計劃更配合實際作息。
高血壓會引致哪些併發症?
血壓長期偏高,影響可以遍及多個器官。控制血壓的目的,是減少日後的心腦血管疾病及其他器官損害,讓患者維持日常活動能力和生活質素。
- 心臟:長期負荷增加,可與冠心病及心臟衰竭有關[1]。
- 腦部:血管受損會增加中風風險,影響活動、語言或自我照顧能力[1]。
- 腎臟:腎臟小血管受影響,可令腎功能逐步下降,引致慢性腎病[1]。
- 眼睛:視網膜血管亦可能受損,需要按情況檢查及跟進[8]。
因此,新確診或覆診時,醫生或會安排尿液檢查(包括尿蛋白)、腎功能及電解質、空腹血糖、血脂及心電圖等評估[8]。這些檢查協助醫生掌握高血壓的長期影響、其他心血管風險,以及是否需要調整治療。
患者可把每次評估結果與家居血壓一起保存。當醫生解釋治療目標時,也可了解哪些指標需要持續監察,讓「控制血壓」有清晰的跟進方向。
如何正確量血壓?
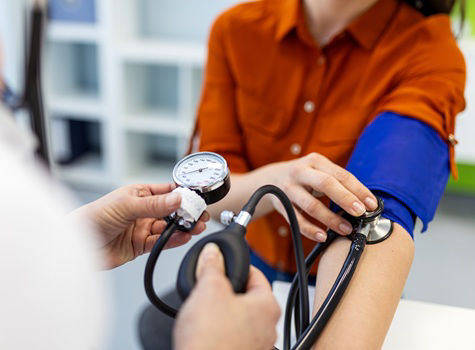
家居量度宜選用經臨床驗證的上臂式電子血壓計,並避免使用手指或手腕式儀器[4][5]。袖帶闊度應覆蓋上臂約三分之二,長度足以圍繞整條手臂[4]。首次使用時,可請醫護示範,確認袖帶位置、坐姿及記錄方法,日後便較容易維持一致的量度條件。
衞生防護中心建議的量度步驟包括[5]:
1. 量度前30分鐘停止運動、吸煙、進食或飲用含咖啡因飲品;避免在不適、寒冷、焦慮、疼痛或憋尿時量度,並安靜坐下休息5分鐘。
2. 背部靠椅背,雙腳平放地面,不要蹺腳,手臂放在有承托的位置,與心臟大致同高。
3. 捲起衣袖露出上臂,袖帶下端約在手肘內窩對上2厘米,鬆緊以可放入兩隻手指為宜,量度期間保持安靜和放鬆。
4. 每次量兩次,相隔最少1分鐘,取兩次平均值;若兩次相差超過5 mmHg,再量一次並計算平均數,並記下日期、上壓、下壓及量度時間。
若醫生安排家居監察,初步評估或檢視治療效果時,常會記錄約7天的早晚讀數,再以平均水平協助判斷[4]。實際時段及療程中的記錄要求,跟從醫護提供的安排即可。
紙本表格或手機紀錄都適合使用。可加入簡短備註,例如當時有沒有不適或剛服藥,覆診時帶上整段期間的結果。由家人協助量度,也宜使用相同儀器和姿勢,讓前後資料較容易比較。
在家與診所的結果若經常不同,醫生會先核對方法和儀器,再按情況安排動態監測。24小時監測能呈現日間和睡眠時的變化,亦有助識別「白袍高血壓」或「隱性高血壓」等情況[4]。
高血壓吃甚麼好?如何透過飲食及生活習慣管理血壓?
先從減鹽做起
世界衞生組織建議成人每日食鹽攝取量少於5克;衞生署調查顯示,本港15至84歲人士中有83.9%的鹽攝取量超出此上限[9]。日常可由減少醃製和加工食品、醬汁另上,以及選擇較低鈉的同類產品開始。
閱讀營養標籤時,先看鈉含量是按每100克還是每份列出,再計算實際進食份量。一包食品有時包含多於一份,按吃下的份量比較,才較容易掌握總攝取量。
用食材本身的味道豐富餐膳
均衡餐膳可以穀物類為主,配合多種顏色的蔬果、乾豆類、魚類、去皮家禽和適量瘦肉。以薑、葱、蒜頭和胡椒粉等天然調味料增加風味,配合蒸、炆、白灼、焗或少油快炒,有助減少鹽分和用油量[11]。與家人一起調整煮食方式,也較容易長期維持。
如同時有腎病,或正在服用影響血鉀的藥物,使用含鉀代鹽前應先向醫護確認;衞生署藥物辦公室亦指出,服用部分降血壓藥物時不建議同時使用含鉀代鹽[6]。膳食可按腎功能和用藥作個別安排,讓減鹽與其他營養需要互相配合。
建立規律活動與休息
《香港高血壓參考概覽》建議以帶氧運動為主,例如步行、緩步跑、踩單車及游泳,最好每天進行,每天累積30至60分鐘,可分段進行但每段最少10分鐘,強度以中等為宜(例如急步行);並可每星期加入2至3次、非連續日的阻力訓練[12]。已有心血管疾病、血壓控制不穩或運動時不適的人,宜先由醫護評估活動強度。
體重管理亦是重要一環。衞生防護中心指出,高血壓患者減重5%至10%,收縮壓平均可下降約3 mmHg[10]。
日常工作需要久坐時,可安排短暫起身活動,回家後亦預留固定的休息時間。戒煙、避免飲酒和學習紓緩壓力,都可納入生活計劃。選擇一兩個最容易實行的目標開始,會較容易看見進展。
持續記錄也有助檢視成效。例如連續數星期減少外賣湯底,同時維持家居量度,覆診時便可一起觀察趨勢。醫護能按實際結果和生活情況,協助調整下一步安排。
血壓幾高需要食藥?甚麼情況要立即求醫?
是否開始降血壓藥,須綜合持續讀數、整體風險及有沒有器官受影響。《香港高血壓參考概覽》提到,若改善生活模式後仍持續高血壓,或已出現目標器官受損,可考慮藥物治療;讀數越高,評估及治療的安排亦越需要提早[3]。
常見降血壓藥物
衞生署藥物辦公室列出的口服降血壓藥物類別包括血管收縮素轉換酶抑制劑、血管收縮素II接受體拮抗藥、鈣離子阻斷劑、乙型(β)阻斷劑及利尿藥等,部分患者需要多於一類配合[6]。不同藥物透過放鬆血管或調節水分等方式發揮作用,醫生會按個別情況選擇。
部分藥物或會引致眩暈,而鈣離子阻斷劑的副作用包括腳踝腫脹[6]。服藥後若出現不適,可記下發生時間,讓醫護評估是否與藥物有關。治療方案可按情況調整,維持有效控制之餘,也兼顧患者的活動和生活質素。
血壓很高或伴隨急症症狀時
診所上壓達180 mmHg或以上,或下壓達110 mmHg或以上,屬「高血壓三級」,《香港高血壓參考概覽》建議於一星期內作進一步評估和治療[2]。家中讀數非常高時,一般建議安靜休息並以正確姿勢再量一次;若持續明顯偏高,宜盡快聯絡醫護。
若同時有胸痛、嚴重呼吸困難、突發肢體無力、口齒不清、神志異常或明顯視力改變,應立即致電999。這些症狀本身已需要急症評估,救護人員會連同血壓及其他維生指數判斷情況。
危疾保險與醫療保險有甚麼分別?
高血壓需要長期監察,部分人亦會同時了解相關的保險概念。醫療保險一般按「補償原則」運作,以實際產生、經醫生證明屬「醫療所需」,並屬「合理且慣常」的合資格費用作賠償依據;即使同時持有多份醫療保險,合共賠償亦不可超過實際合資格賬單的100%。危疾保險則在受保人確診並符合保單內指定疾病定義時,按保障額的指定百分比支付款項,兩者的賠償基礎和用途並不相同。
以危疾保險計劃的疾病定義為例
以安達「每種守護」危疾保險計劃(上述產品資料僅供參考,並非完整條款;實際保障範圍、疾病定義、等候期及不保事項,詳情請參閱保單細則及官方網頁)為例,其嚴重疾病列表包括「心臟病」、「中風」及「腎衰竭」,非嚴重疾病列表則包括「早期腎衰竭」,每項均須符合保單的疾病定義方可索償[13]。
根據產品冊子,非嚴重疾病每次索償一般為保障額30%,每項一般只可索償1次,每份保單的非嚴重疾病累積賠償以保障額90%為限。
若選擇「持續保障選項」,多重嚴重疾病保障可持續至受保人85歲,最多支付5次;在嚴重疾病保障及多重嚴重疾病保障下,心臟病及中風最多合共索償3次,每次有效索償為保障額100%[13]。相關嚴重疾病的首次診斷日須與前一次相距最少1年 [13] 。
高血壓常見問題
Q1. 上壓正常但下壓高是否屬於高血壓?
有可能。上壓與下壓落在不同級別時,會以較高的級別作為分類[2]。下壓持續達到高血壓門檻,即使上壓處於較低水平,也需要評估。醫生會根據重複量度結果,確認是否持續偏高及安排跟進。
Q2. 家中量血壓與診所量度結果不同,以哪個為準?
兩者都有參考價值,而家居與診所的門檻亦有所不同[4]。醫生會核對儀器、袖帶及姿勢,再綜合連續紀錄,必要時安排24小時動態監測,了解不同環境下的血壓變化。
Q3. 高血壓沒有症狀是否仍需要治療?
是否需要治療,須由醫生按評估結果決定。高血壓管理着重降低心腦血管和腎臟等器官的長期風險,是否用藥及目標水平,會按持續讀數和個人健康情況而定。
Q4. 高血壓可以透過減鹽及運動完全改善嗎?
減鹽、規律運動及體重管理有助改善血壓,實際效果因人而異。部分患者仍需藥物配合,可在覆診時根據持續紀錄與醫生討論下一步。
Q5. 服用降血壓藥後血壓正常可以自行停藥嗎?
衞生署藥物辦公室提醒,不要在沒有醫生指示的情況下自行停藥;即使血壓有所改善,除非醫生建議改變治療方案,否則應維持相同劑量[6]。正常讀數可能正反映治療有效,若希望調整用藥或有不適,可帶同家居紀錄在覆診時與醫生討論。
資料來源:
2.醫務衞生局基層醫療署 — 《香港高血壓參考概覽—成年高血壓患者在基層醫療的護理》第七章(表2:診間血壓分類)
3.醫務衞生局基層醫療署 — 《Assessment and Management of Hypertension in Primary Care Settings》(2021年版)
4.醫務衞生局基層醫療署 — 《香港高血壓參考概覽》Module 2: Blood Pressure Measurement
5.衞生署衞生防護中心 — 《如何使用電子血壓計量度血壓》文字內容
7.醫務衞生局基層醫療署 — 《香港高血壓參考概覽》Module 3: Secondary Hypertension
8.醫務衞生局基層醫療署 — 《香港高血壓參考概覽》Module 4: Evaluation for All Newly Diagnosed Hypertensive Patients
9.衞生署衞生防護中心 — 《非傳染病直擊》2025年5月:高血壓—主要事實及預防行動
10.衞生署衞生防護中心 — 《非傳染病直擊》2026年5月:攜手控制高血壓 遠離肥胖
12.醫務衞生局基層醫療署 — 《香港高血壓參考概覽》Module 6: Exercise Recommendations
以上資料由安達人壽香港根據相信為可靠的來源提供,僅供一般教育及理財風險管理參考用途。安達人壽香港未有獨立核實有關資料,亦不保證其準確性或完整性,並不就任何人士因依賴本資料而招致的損失承擔任何責任。本文件所載資訊、觀點及意見,僅作一般性說明,並不構成任何保險、財務、稅務、投資、醫療或法律建議,亦不應被視為專業意見、建議、要約或招攬。閣下不應僅依賴本文內容作出任何保險、財務、稅務、投資、醫療、法律或其他決定。如有需要,建議尋求獨立專業意見。
本文內容未有考慮任何人士的個人狀況、財務需求或目標,亦不構成任何具體保險產品的內容、比較、推薦或招攬。不同保險公司的產品可能存在差異,投保前請詳細了解、分析及比較,以選擇合適的保險產品。
本文件僅提供一般健康資訊及疾病認知教育,並不構成任何醫療意見、診斷、治療建議或預防提示。所有疾病成因、症狀、風險因素、篩查及治療方式僅為公開資料的概括性摘要,並非針對個別人士的健康狀況或醫療需要。如感到不適或對健康有疑問,請即諮詢合資格的醫護人員。
本文所述的保障概念、用途或潛在利益僅屬一般性說明,並不代表任何實際保單的保障範圍、利益、賠償安排、回報或保證。所有保險產品均受相關條款及細則約束,實際保障範圍、不保事項、等候期、風險披露及賠償安排以個別保單為準。
本文所提及的資料並不構成向香港以外地區出售保險產品的要約、游說購買或提供保險產品的邀請。
前列腺癌|早期有甚麼症狀?詳解 PSA 指數、分期、治療及存活率
心肌梗塞|心肌梗塞有甚麼先兆?詳解症狀、黃金治療時間、手術及康復
冠心病|冠心病有甚麼症狀?詳解成因、檢查、治療及通波仔手術
膽固醇|膽固醇正常值是多少?詳解 LDL、HDL、高膽固醇原因及降膽固醇方法
保費低不代表理賠有保證:了解保險公司財政實力與賠償兌現的關係
保險冷靜期幾耐?21日定30日?詳解投保人權益,安心投保!
未經安達保險書面許可,不得以任何書面、電子、錄音或印刷形式複製本文章的任何部分。
免責聲明:本文刊載的資料只供參考。安達保險並不就資料的準確性、完整性或是適合任何特定用途,作出任何明示或默示的說明、陳述或保證。對於你因本文刊載的任何資訊而可能招致的損失、損害賠償、訟費或其他開支及責任,安達人壽概不負責。本文中的資訊、觀點和意見,純粹根據一般情況而提出,當中並無顧及個別人士的具體情況。該等資訊、觀點和意見不應取代專業意見。你應自行評估本文刊載的內容。如有需要,你亦可考慮尋求獨立專業意見。不同保險公司的產品可能存在差異,投保前須了解清楚、分析和比較從而找出合適的保險產品。上述資料並不構成向香港以外地區出售保險產品的要約、游說購買或提供保險產品的邀請。