人壽儲蓄保險|租樓還是買樓比較好?


新世代。新趨勢。 Be a CHUBB Slasher!

身為其中一間世界最大及實力最雄厚的保險公司,我們經多個分銷渠道,提供廣泛的產品及服務,同時亦確保為您提供最優質的服務。

安達保險一直協助亞太區逾120名業務合作夥伴提升相關配套服務收益,成績斐然。

安達人壽 x AEON: 成就無憂生活

安達一般保險,守護您的旅程、家居與人生每個重要時刻。線上投保方便快捷,立即投保,享受全球領先保險品牌的多方位彈性保障。

線上購買人壽保險,全面守護您的每一刻——涵蓋重大疾病、意外保障及定期壽險。享全方位保障、健康福利及彈性方案,讓您生活安心無憂!
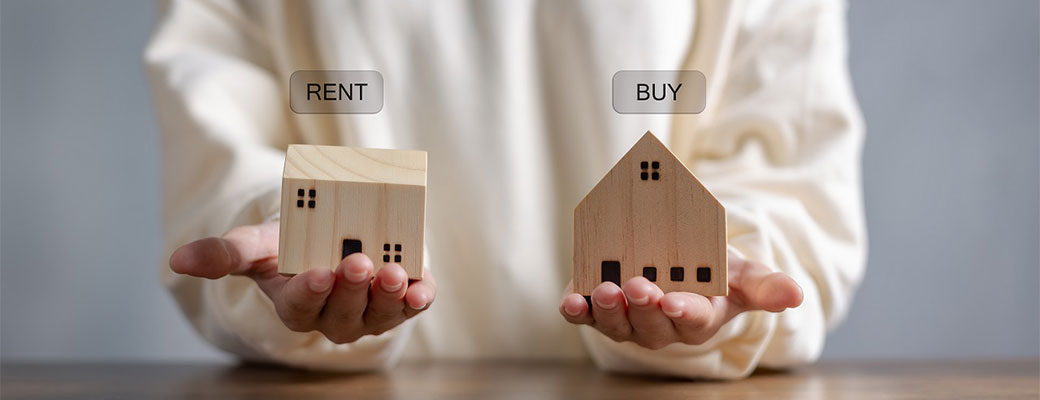
有人說,買樓是儲錢,而租樓卻是支出,所以難怪大多數香港人都以擁有屬於自己的樓為目標。其實,兩者之中沒有絕對好與壞,最重要的是買樓或租樓符合自己的需要和財政考量,租樓靈活性較高,但就要不介意「幫別人供樓」,而買樓則要自己一次過付出一大筆首期,再每個月供樓。這個方向恰巧就可以套用至購買保險的概念中,定期壽險和人壽儲蓄保險之間的區別也相若,前者相對比較「便宜」,而後者的人壽儲蓄保險感覺就昂貴得多,事實上兩者應該如何選擇?
定期壽險像租樓 vs 人壽儲蓄保險似買樓 該如何做出精明選擇?
人生中的每個階段都可以利用不同的保險產品,以應對各種可能的風險。在選擇壽險產品如定期壽險或人壽儲蓄保險時,經常會因為選擇的種類和不同的保障條款多而導致選擇困難,這次我們將探討定期壽險和人壽儲蓄保險之間的區別,讓你明白更多!
相比人壽儲蓄保險 定期壽險靈活性高
定期壽險是一種短期保險產品,與帶有儲蓄成分的人壽儲蓄保險不同,它是一種純保險產品,主要用於提供壽險保障。它就像租樓一樣,提供了一定期間內的保障,通常為5年、10年或20年等。如果保險期內發生重大疾病或身故等事件,保險公司會按照保單合約支付賠償金額給你或你所指定的受益人。
這種保險產品強調靈活性,通常比其他保險產品如人壽儲蓄保險更便宜,保費亦較低,因為它的保障時間有限,像租樓一樣,有限時間有限錢,亦可以選擇保險期限,並在期限到期後選擇是否繼續保險,不過值得注意的是,這類計劃的供款可能會隨年齡增加,而人壽儲蓄保險則大多以固定保費供款。
人壽儲蓄保險可保終身
另一方面,人壽儲蓄保險與買樓則有很多相似之處。它們都屬於長期的資產管理計劃 ,可以為您提供長期的穩定保障和財務保障。一般的人壽儲蓄保險的保障年期涵蓋受保人終身,提供了人壽保障和儲蓄兩大功能,不過同時保費亦會較高,但供款則從投保時開始一般固定不變。人壽儲蓄保險供滿後,投保人 就可停止供款,而受保人可繼續受到保障,直至保單終止,保單亦可能具現金價值及非保證紅利。
相比起定期壽險,人壽儲蓄保險的保費驟眼看來似乎較昂貴,但其實人壽儲蓄保險的作用在於長期而穩定的潛在回報 ,不少人以人壽儲蓄保險來做固定儲蓄,防止每月花費過大,而且有一定身故賠償保障,又具備保障,實用性更大,部分保單更具保證現金價值,更有保障。
定期壽險和人壽儲蓄保險的挑選準則
無論選擇定期壽險或人壽儲蓄保險時,都應該仔細考慮你的個人需求和財務狀況。到底甚麼人適合租樓或買樓?大致可以根據不同人生階段與需要來規劃:
如果你屬於...
20出頭的職場初哥:
這個時候的你剛剛出來工作,收入和經驗亦不多,可能暫時沒有「閒錢」可以支付首期,這時租樓是比較好的選項。這時期的你選擇定期壽險亦較人壽儲蓄保險更靈活,因為它的保費開支相對較容易負擔,對計劃儲錢、買樓、結婚等人生目標影響較低。
30-40歲的你:
工作了好幾年,事業開始有成,這時候才能相對輕鬆應付首期買樓置業,當然踏入新的人生階段,這時候的你亦可能會考慮籌組家庭,或需要供養父母,而且仍有工作能力,體格亦較健康,添置一份人壽儲蓄保險來做儲蓄,除了為家人提供保障 ,亦是負責任的表現。
40歲以上的你:
人壽儲蓄保險成為一個理想選擇,因為這時候的你事業已上軌道,定期的儲蓄或人壽保障可為你和你身邊的人的生活增添一份安心。即使在退休後,人壽儲蓄保險中的保單價值仍能繼續滾存,支援你和家人退休生活。
總括而言,在選擇購買物業或定期壽險或人壽儲蓄保險等產品時,最緊要明白自身的需要其實各有各好,從而挑選出最適合的保險方案。
中風保險 2026|詳解保障範圍、理賠條件及患者投保注意事項
肺癌 2026|詳解初期症狀、成因、治療方法及醫療保險規劃

保險回本期 | 儲蓄保險回本期、內部回報率 IRR、保證回報及提早退保風險

如何把握中風治療黃金期?詳解中風治療、復康方法及照顧者在家護理須知

糖尿病治療 | 詳解一二型治療分別、口服藥與胰島素治療(附飲食及運動控制方法)

糖尿病保險 | 糖尿病患者可以買保險嗎?詳解核保條件、拒保風險及保障範圍
未經安達保險書面許可,不得以任何書面、電子、錄音或印刷形式複製本文章的任何部分。
免責聲明:本文刊載的資料只供參考。安達保險並不就資料的準確性、完整性或是適合任何特定用途,作出任何明示或默示的說明、陳述或保證。對於你因本文刊載的任何資訊而可能招致的損失、損害賠償、訟費或其他開支及責任,安達人壽概不負責。本文中的資訊、觀點和意見,純粹根據一般情況而提出,當中並無顧及個別人士的具體情況。該等資訊、觀點和意見不應取代專業意見。你應自行評估本文刊載的內容。如有需要,你亦可考慮尋求獨立專業意見。不同保險公司的產品可能存在差異,投保前須了解清楚、分析和比較從而找出合適的保險產品。上述資料並不構成向香港以外地區出售保險產品的要約、游說購買或提供保險產品的邀請。