
- Personas y Familias
- Empresas
- Agentes y Brokers
Ya sea en la ciudad o en carretera, Chubb cuida de ti y de tus seres queridos con una variedad de soluciones que te protegen de los accidentes que puedes encontrar en el camino.
Confía en nuestra trayectoria en seguros y apóyate en nuestros altos estándares de excelencia para enfrentar los riesgos que puedan amenazar tu bienestar personal y el de tu familia.

Cualquiera que sea tu destino te ayudamos a ir tranquilo con nuestros seguros de viaje

Tu hogar es donde vive lo que más quieres, y merece ser protegido por Chubb

Un negocio es una inversión, por lo que la seguridad ante imprevistos es uno de los factores importantes a considerar para su éxito y permanencia en el mercado. En algunos casos, contar con un seguro puede ser la única opción para continuar con las operaciones.
Aunque muchas pymes lo perciben como un gasto postergable, un seguro se puede adaptar a las características y necesidades específicas de cada pequeña o mediana empresa. Muchas pequeñas y medianas empresas tienen créditos que incluyen pólizas de incendio y sismo (que protegen el compromiso adquirido con el banco) y no saben que pueden, por un costo marginal, agregar cobertura de robo.
Al momento de contratar un seguro, es importante analizar si se está adquiriendo lo necesario y, antes de firmar un contrato, revisarlo a fondo. Para ello es importante elegir una aseguradora que genere confianza, que cumpla y ofrezca lo que el negocio necesita.
Seguros a la medida
No es lo mismo contratar un seguro para un colegio o una universidad, que podría estar interesado en asegurar el mobiliario de su biblioteca o la responsabilidad civil que tiene sobre sus alumnos tras un siniestro, que asegurar un restaurante: si su cocina se incendiara, tendría que paralizar su operación hasta ser capaz de retomar su actividad.
La diferencia entre una aseguradora y otra radica en su capacidad de identificar específicamente lo que necesita cada PyME, para ofrecer la cobertura adecuada para cada contexto.
Estructura y contenido
Al contratar un seguro para una empresa, es necesario distinguir entre la cobertura de Estructura y la de Contenido. ¿Cuál es la diferencia? En el caso de la cobertura por Estructura, se protegen los espacios físicos de la propiedad donde opera el negocio, como las salas de reunión, escaleras, accesos, pasillos y recepciones, pero no los insumos que se encuentran dentro de estos espacios: computadoras, equipos, instrumentos técnicos y otros activos. Para esto es necesario adquirir la cobertura de Contenido.
Este ejemplo puede servir para entenderlo mejor. En un edificio que cuenta con una póliza de incendio, opera una consulta médica. Pensemos en un dentista, que está tranquilo porque el edificio en el que arrienda su consulta está asegurado contra incendio. En el caso de un siniestro, él podrá volver a su consulta sin pagar por los daños de la estructura, pero la máquina de las radiografías, la silla médica y los utensilios sólo estarán cubiertos si cuenta con una cobertura de Contenido. En cambio, si una psicóloga tiene consulta en el mismo edificio, no requiere de gran protección para el contenido de su espacio de trabajo: los servicios que presta son intangibles y dependen fundamentalmente de su presencia.
Cuando el negocio se paraliza producto de un siniestro
Otro adicional muy importante a considerar en las pólizas es el llamado “Perjuicio por Paralización”. Cuando ocurre un siniestro, las pymes no pueden funcionar. Necesitan un respaldo económico para cumplir con compromisos que persisten, como el pago de sueldos, cuentas y otros egresos. Este período de paralización a cubrir por el seguro es establecido por el propio cliente, de acuerdo con sus necesidades.
Para Chubb, el aumento del valor de una póliza de incendio para una pyme, al incluir la cobertura adicional de robo, puede aumentar entre un 10% y un 20% de la prima. Esto está directamente relacionado con el monto asegurado por la empresa. Si bien son valores importantes para el presupuesto de cualquier pyme, el costo de un siniestro puede ser aún más caro.
Conocimientos y experiencia
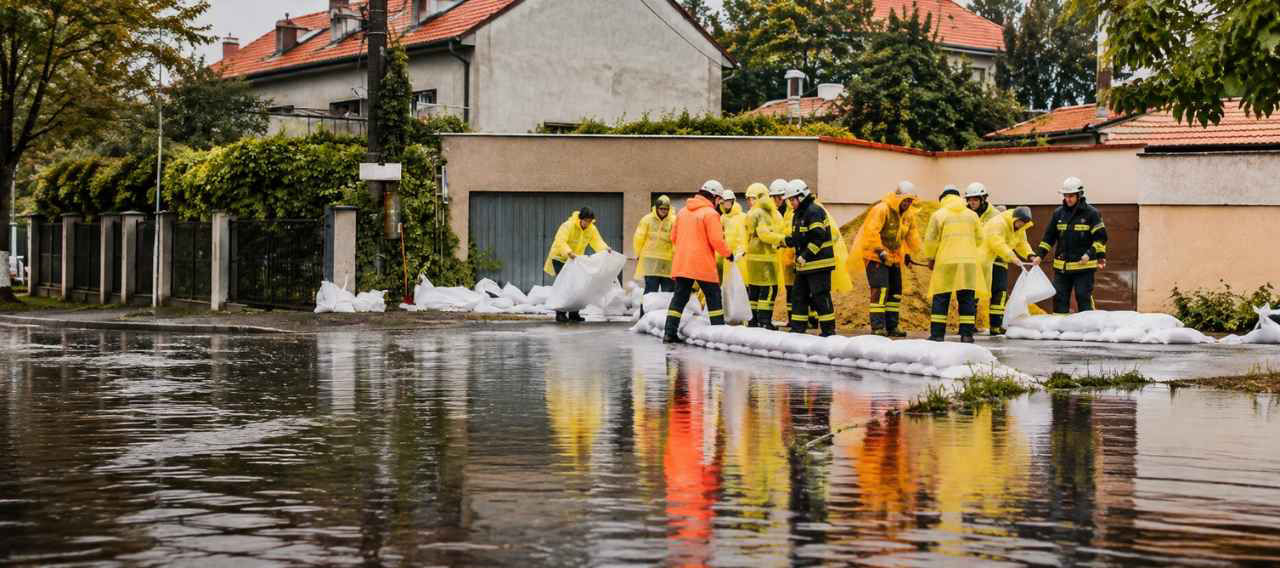
Limpiar sin protocolo después de una inundación es uno de los errores más costosos que puede cometer una empresa.
Cuando el agua retrocede, comienza la parte más crítica. ¿Tu equipo sabe qué hacer?
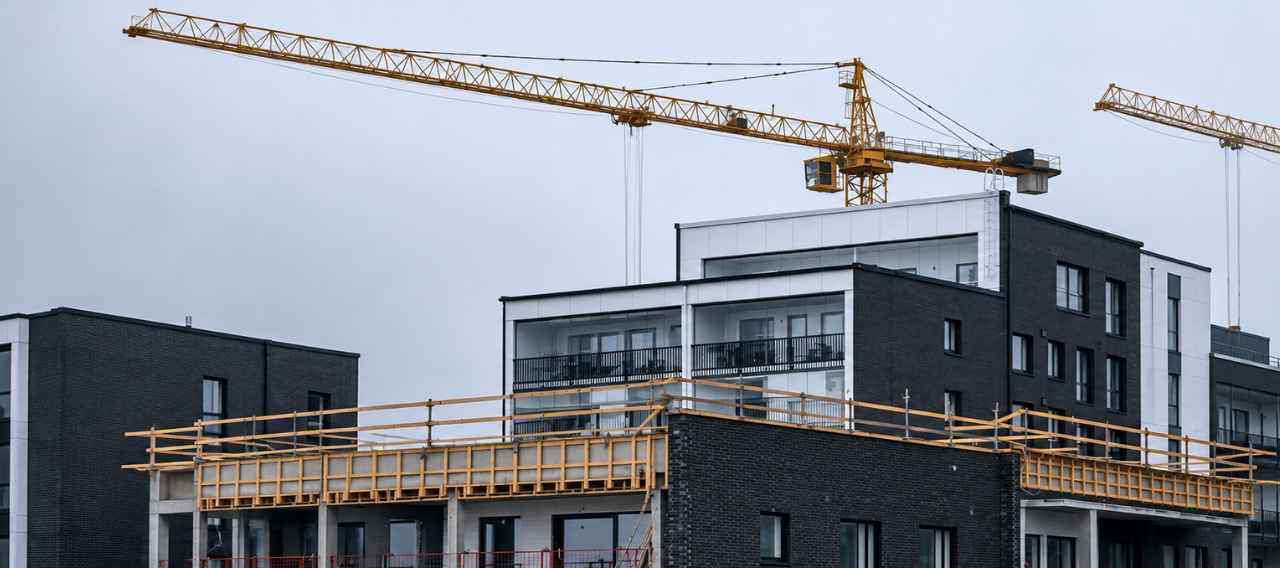
Una obra en construcción tiene el doble de puntos de falla que un edificio terminado. ¿Estás gestionando esos riesgos?
La mayoría de las empresas no saben qué tan expuestas están a una inundación. ¿La tuya sí?
Los daños por agua más costosos no vienen de afuera. Vienen de adentro de tu propia instalación.
Barómetro de Pymes Chubb: Las Pymes ecuatorianas enfrentan desafíos crecientes, pero mantienen una visión optimista y buscan mayor protección con seguros

Asegura tu empresa de transporte y no te pierdas de la ruta
Cómo pueden las mujeres proteger el futuro financiero de sus empresas
El presente material no está destinado a proporcionar asesoría legal y/o de cualquier otra índole en relación con cualquiera de los temas mencionados, ya que se destina únicamente para fines informativos. Para cualquier duda legal o técnica, se deberá consultar a un asesor legal u otros expertos con conocimiento en materia legal o técnica. Chubb es el nombre comercial que se utiliza para referirse a las subsidiarias de Chubb Limited que proveen seguros y servicios relacionados. Para obtener la lista de subsidiarias consulte en el sitio web https://about.chubb.com/ Los seguros son proporcionados por Chubb Seguros Ecuador S.A. sujetos a términos y condiciones. Esta comunicación únicamente contiene resúmenes de los productos de Chubb Seguros Ecuador S.A. los cuales están disponibles en https://www.chubb.com/ec-es/sobre-nosotros/condiciones-generales.html. La cobertura está sujeta al lenguaje en que las pólizas fueron emitidas. Si deseas contactarnos puedes visitar https://www.chubb.com/ec-es/contactanos.html.